The Art of Imagining: Conviction without Prediction
Patient Capital Management 是 Bill Miller 长期搭档 Samantha McLemore(CFA,2002 年起与 Miller 共事,2014 年起掌舵旗舰 Opportunity Equity 策略)于 2020 年在巴尔的摩创立的资管公司。延续 Miller 学派逆向价值传统,自称做「时间套利」——利用市场行为性错误定价,集中买入大幅折价的争议性成长股(科技、医疗、比特币相关)。官网完整保存 Bill Miller 1995-2022 年市场信档案,季度信与季度 webinar 持续输出。
一句话导读
这篇报告讲的是,一位基金经理认为市场虽然处于长期牛市的后期,但AI革命和利率波动反而创造了多年难遇的好机会。他本季跑赢了美股大盘,主要靠押注AI和加密货币赚钱,比如Meta、英伟达和比特币基金。但他也提醒,利率上升拖累了一些股票,比如花旗银行和达美航空,不过他觉得这些股票跌出了长期买入价值。他重点加仓了第一大重仓股QXO,这只股票今年跌了61%,但他认为未来潜力很大;还继续看好已涨了10倍的Precigen,认为股价还没完全反映其新药价值;对英伟达也保持乐观,认为除非盈利见顶,否则目前不到15倍的市盈率很便宜。
一眼要点
一句话概括:作者认为市场处于长期牛市后期,但AI革命和利率波动正创造多年最佳机会,组合集中度已达十多年来最高。【乐观偏谨慎】
- 本季净回报4.32%,跑赢标普500的2.30%,主要贡献来自Precigen、Meta及加密资产(FBTC/Coinbase),合计贡献693个基点。
- 利率与油价拖累三大板块(利率敏感股、石油敏感股、管理医疗公司),合计拖累572个基点,但作者认为这正在创造非常有吸引力的长期机会。
- 第一大重仓股QXO自年内高点下跌61%后,作者逆势加仓超70%,测算2030年每股收益潜力$2.20,对应目前仅5倍远期PE。
- Precigen已涨10倍,但作者认为股价$7.60尚未完全反映核心产品Papzimeous价值,更不用说其他管线资产。
- 作者对Nvidia保持乐观,认为除非盈利见顶,否则明年不到15倍的盈利倍数极具吸引力。
本季跑赢大盘,归因于AI与加密资产
业绩对照: 本季净回报4.32%,跑赢标普500的2.30%;年初至今净回报14.93%,优于指数的12.75%。自2000年成立以来,1万美元投资增长至超91,500美元,高于指数的85,080美元。自2022年底作者接管以来,年化收益达29.0%,远超标普500的21.8%。主要贡献来自Precigen(PGEN $7.60,Papzimeous上市超预期)、Meta(META $720.89,Muse agents提升AI投资预期)及加密资产(FBTC $71.08和Coinbase $172.00),合计贡献693个基点。作者称「We added to all these holdings on weakness earlier this year, including initiating a Meta option position in the third quarter before the stock rebounded.」——意即:今年早些时候我们在弱势中加仓了所有这些持仓,包括在第三季度、股价反弹前建立了Meta的期权头寸。作者对三者均保持乐观。
利率与油价拖累三大板块
业绩对照: 拖累因素分为三类:利率敏感股(QXO $11.12、花旗 $128.08、瑞银 $47.06、SoFi $15.61、OneMain $56.42)、石油敏感股(达美航空 $82.14、美联航 $107.44、挪威邮轮 $15.49)及管理医疗公司(联合健康 $370.95、CVS $87.80),合计拖累572个基点。长期利率大幅上升,美国10年期国债收益率触及5.3%,较上季低点上涨超80个基点(18%),发达市场收益率平均上涨25%。油价与利率相关性超60%,表明油价是主因。作者认为利率上升虽为风险因素,但「it's creating some very attractive long-term opportunities」——意即:这正在创造一些非常有吸引力的长期机会。
市场处于长期牛市后期,AI增加不确定性
市场判断【乐观偏谨慎】: 作者认为市场处于自2009年3月低点以来最长的牛市后期(标普500年化16.9%,策略18.7%),但「final years of a secular bull market are often some of the strongest」——意即:长期牛市的最后几年往往是最强劲的。标普500近3.75年年化近22%。作者不确定「final」意味着6个月还是7年,但聚焦于优化所有未来情景下的风险回报。AI革命增加不确定性,但作者强调「successful investing doesn't require knowing which path the future will take」——意即:成功的投资不需要知道未来会走哪条路。重要的是理解价格反映的预期,并评估各种可能结果下的预期回报。
AI估值远低于2000年科技泡沫,但盈利持续性存疑
重点个股: 作者以Nvidia(NVDA $237.47)为例,看多但提示风险。
- 论点(看多): 当前估值远低于2000年泡沫水平。标普500远期P/E从去年23倍降至19倍。Nvidia远期P/E为19.6倍,Micron为6.3倍,而2000年峰值时Cisco为127倍。作者认为「The widespread fear of another Tech Bubble is likely one reason today's valuations look so different from 2000」——意即:对另一场科技泡沫的广泛担忧,可能是今天估值与2000年如此不同的原因之一。
- 证据: Nvidia fiscal 2027营收预计$410B、经营利润$269B、自由现金流$186B,较盈利持续性首次受质疑时高出7-8倍。经营利润率从中50%区间扩至中60%区间。作者密切监控AI计算能力供需平衡,认为短缺将持续,是盈利的最重要驱动因素。
- 风险(作者自提): 盈利持续性(earnings durability)是真实风险。若判断错误,长期牛市可能面临风险。但作者认为不应因此阻止「letting winners run」——让赢家奔跑。Cisco在泡沫后经历盈利下行周期,但仅三年就超过前峰值,以Nvidia当前估值,该情景将是看涨的。
利率波动创造多年最佳机会,组合集中度提升
持仓动作:
- QXO(加仓):作者认为市场对利率的膝跳反应忽视了长期基本面,积极加仓。
- Chime(加仓):同样因利率波动被市场误判,作者认为长期基本面未变。
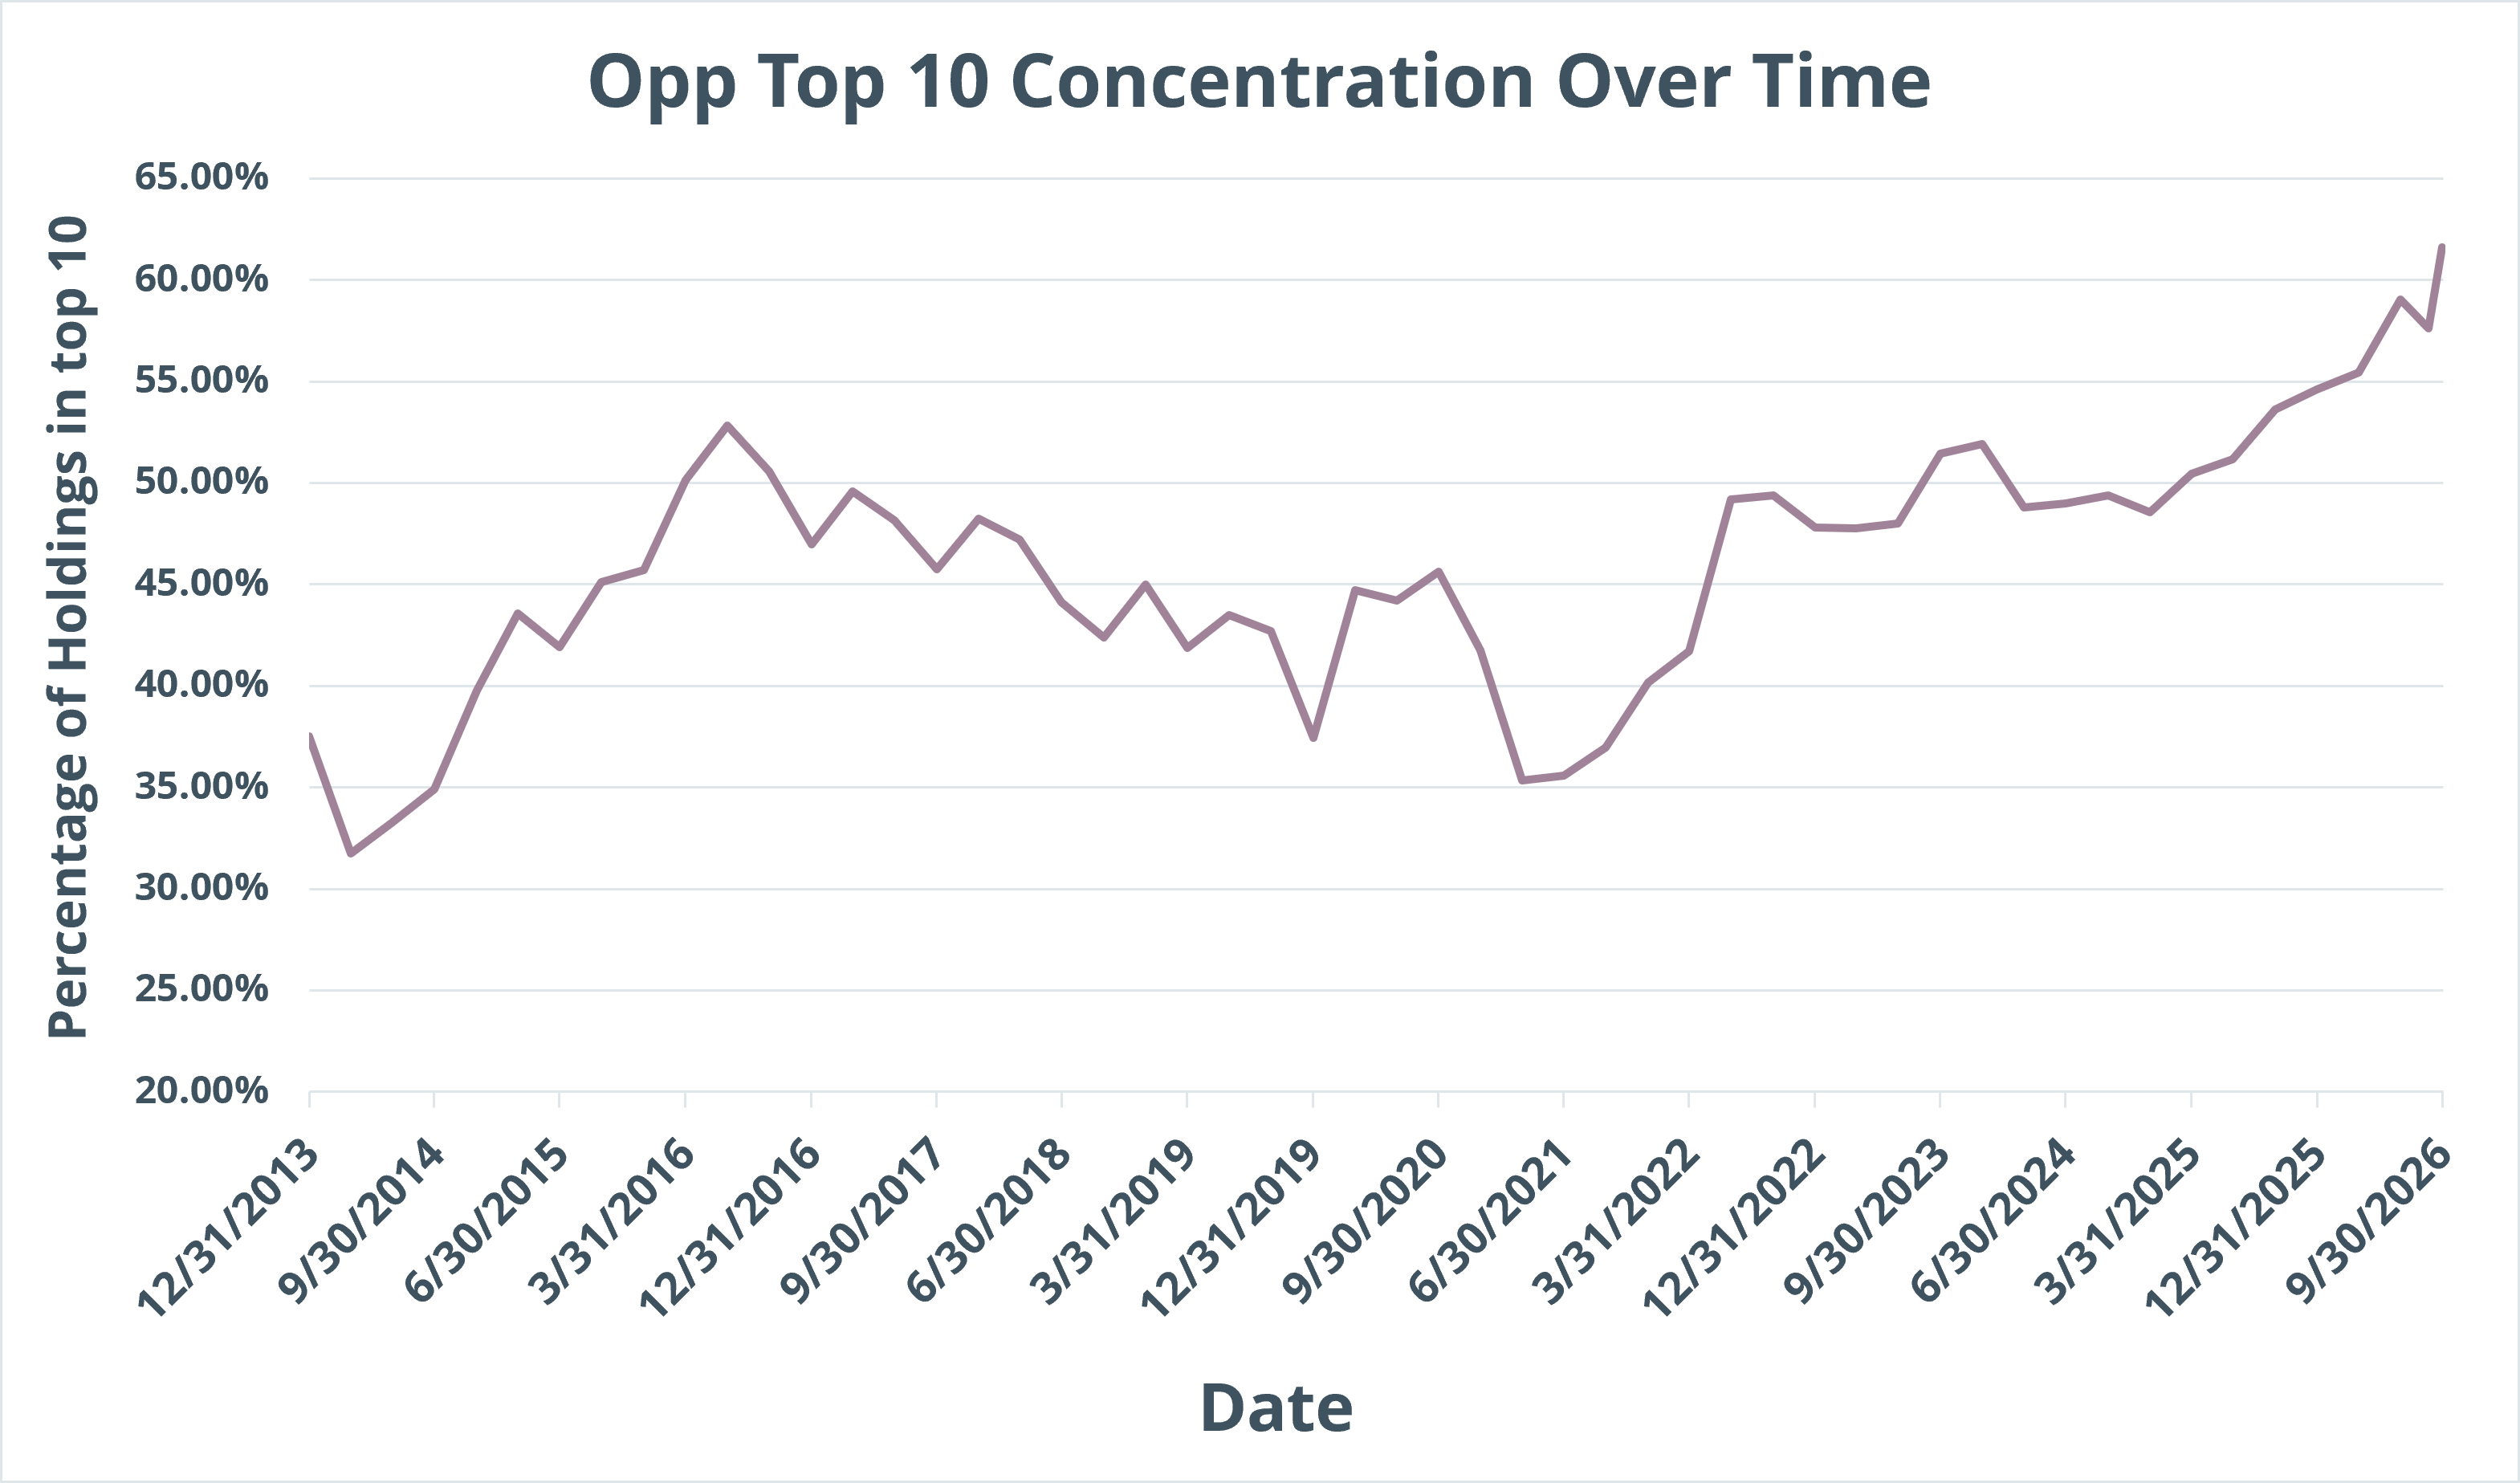
- 整体组合: 前十大持仓集中度为十多年来最高,作者称「we've aggressively added to weak names where the market's knee-jerk reaction to rates misses the longer-term fundamental pictures」——意即:我们积极加仓了那些市场对利率的膝跳反应忽视了长期基本面的弱势标的。
附录:标的动向一览
| 标的 | 动作 | 逻辑/数据 |
|---|---|---|
| Precigen (PGEN) | 持有观察 | Papzimeous上市超预期,FDA授予Adenoverse技术平台地位 |
| Meta (META) | 加仓(含期权) | Muse agents提升AI投资预期,本季建立期权头寸 |
| FBTC / Coinbase (COIN) | 持有观察 | 比特币价格7月触底,加密资产贡献正面 |
| Nvidia (NVDA) | 持有观察 | 远期P/E 19.6倍,盈利持续性为关键风险;作者认为短缺将持续 |
| Micron | 持有观察 | 远期P/E 6.3倍,自Dalio2025年1月警告AI泡沫以来已涨十倍 |
| QXO | 加仓 | 利率敏感股拖累,但作者认为市场误判长期基本面 |
| 花旗 (C) | 未明示 | 利率敏感股拖累 |
| 瑞银 (UBS) | 未明示 | 利率敏感股拖累 |
| SoFi (SOFI) | 未明示 | 利率敏感股拖累 |
| OneMain (OMF) | 未明示 | 利率敏感股拖累 |
| 达美航空 (DAL) | 未明示 | 石油敏感股拖累 |
| 美联航 (UAL) | 未明示 | 石油敏感股拖累 |
| 挪威邮轮 (NCLH) | 未明示 | 石油敏感股拖累 |
| 联合健康 (UNH) | 未明示 | 管理医疗股拖累 |
| CVS (CVS) | 未明示 | 管理医疗股拖累 |
| Chime | 加仓 | 利率波动导致市场误判,作者认为长期基本面未变 |
前十大持仓高度集中,QXO是最大逆向押注
截至2026年9月30日,前十大持仓集中度处于历史高位。 作者重点论述了第一大重仓股QXO($11.12),该股自年内高点已下跌61%,但作者逆势加仓超70%。作者认为CEO Brad Jacobs是“连续创业者,过往业绩卓越”,其此前公司从回撤到任期结束平均年化回报约40%。作者测算2030年每股收益潜力为$2.20,对应目前仅5倍远期PE;若按25倍PE估值,股价可达$50+,隐含37%年化涨幅;即便PE压缩至15倍,年化涨幅仍超20%。业绩对照:QXO近期完成了对TopBuild的收购,Jacobs称这将是其“最佳收购”。作者原话是“We’ve analyzed a range of scenarios and believe QXO offers one of the most attractive risk-rewards we’ve encountered.”(意即:“我们分析了一系列情景,认为QXO提供了我们遇到过的最具吸引力的风险回报之一。”)
Precigen已成10倍股,但作者认为仍有上行空间
Precigen($7.60)自2024年底融资以来已涨10倍,但作者认为当前股价尚未完全反映核心产品价值。 驱动因素是首款药物Papzimeous(治疗HPV引起的复发性呼吸道乳头状瘤病)成功上市。其底层技术Adenoverse近期获得FDA平台认定,可简化其他相关疗法的审批流程。作者预计头颈癌和宫颈癌的试验结果“将很扎实”,并看好其CAR-T项目潜力。作者原话是“Precigen’s stock price is $7.60, which doesn’t yet fully reflect the value of Papzimeous, let alone the other pipeline assets.”(意即:“Precigen股价为$7.60,尚未完全反映Papzimeous的价值,更不用说其他管线资产了。”)
皇家制药与联合健康提供组合稳定性
Royalty Pharma($56.21)和United Healthcare($370.95)今年贡献显著,作者继续看好其风险回报。 皇家制药是生物制药行业关键资金提供方,主导大型交易市场,资本回报率在“high teens”(15-19%),盈利增速在“low-to-mid-teens”(11-15%),2027年所有者收益PE为16.7倍。联合健康处于盈利复苏早期,管理层优秀,未来几年盈利增速预计在“mid-teens”(13-17%)。
花旗银行扭亏为盈,估值仍不贵
花旗($128.08)是另一大赢家,CEO Jane Fraser成功执行了扭亏。 作者认为工作尚未完成:2026年有形普通股权益回报率(ROTCE)应为11.5%(高于2023年低谷的4.8%),预计本十年末升至“mid-teens”(13-17%),应能支撑股价年化“mid-teens”涨幅。当前估值为2027年盈利的10倍,作者认为“不苛刻”。
七大科技股中三只持仓:谷歌、Meta、亚马逊
作者认为这三只Mag 7股票是市场上最具吸引力的机会之一。 2027年PE在21-24倍之间,营业收入增速超20%。三者今年均跑输市场(此前为领涨者)。作者认为它们在数据、资本、技术实力和文化方面有优势,能在AI主导的未来胜出。谷歌和亚马逊的AI投资已“清晰展示”了强劲资本回报,Meta的Muse发布是“好的开始”。
英伟达:除非认为盈利见顶,否则<15倍PE极具吸引力
作者对英伟达($230.48)保持乐观。 CEO黄仁勋被视为“这一繁荣时期的首要发言人和远见者”,帮助开拓新客户并播种额外收入流。作者原话是“Unless one believes an earnings peak is imminent – and we don’t – next year’s < 15x earnings multiple is extraordinarily attractive.”(意即:“除非有人认为盈利峰值即将到来——我们并不这么认为——否则明年不到15倍的盈利倍数极具吸引力。”)
Chime:作者眼中的“规模经济共享”长期复利者
Chime($28.96)是前十大持仓中的最后一只,作者持续增持。 作者将其类比于知名投资者Nick Sleep的“规模经济共享”范式(亚马逊、Costco),认为Chime是低成本基础银行服务提供商,建立了深受喜爱的品牌。其新增支票账户关系数量超过包括摩根大通和美国银行在内的任何银行,无辅助品牌认知度近期已超越美国银行。作者认为其公允价值为$47,较当前价格有68%上行空间。
附录:AI的显著成就
作者列举了AI在科学和医学领域的三大突破: 1)AlphaFold预测了2亿+蛋白质结构,贡献了2024年诺贝尔化学奖;2)AI为特发性肺纤维化(IPF)设计了一种新药rentosertib,已进入随机2期人体临床试验;3)DeepMind的GNoME预测了220万种未知晶体结构,其中38万种有望改进电池、半导体、太阳能电池等技术。
标的动向表
| 标的 | 动作 | 逻辑摘要 |
|---|---|---|
| QXO | 加仓 | 股价跌61%后加仓70%+;CEO历史业绩优秀,远期PE仅5倍,风险回报极佳 |
| Precigen | 持有观察 | 已涨10倍,但股价未完全反映Papzimeous价值及管线潜力 |
| Royalty Pharma | 持有观察 | 资本回报率high teens,2027年PE 16.7倍,提供组合稳定性 |
| United Healthcare | 持有观察 | 盈利复苏早期,未来几年盈利增速mid-teens |
| Citigroup | 持有观察 | 扭亏进行中,ROTCE从4.8%升至11.5%,2027年PE 10倍 |
| 持有观察 | 2027年PE 21-24x,营收增速>20%,AI投资回报强劲 | |
| Meta | 持有观察 | 同上,Muse发布是好的AI开端 |
| Amazon | 持有观察 | 同上,AI投资回报清晰 |
| Nvidia | 持有观察 | 除非盈利见顶,否则<15x PE极具吸引力 |
| Chime | 加仓 | 低成本银行服务,品牌认知度超美国银行,公允价值$47 |
多项 AI 突破正从理论走向现实应用
AI 已解决一个悬赏百万美元的数学难题,并大幅提升了算法效率、天气预报、医疗诊断和编程效率。 2026年9月,OpenAI 模型对纳维-斯托克斯方程(Navier–Stokes)提出了一个解,证明流体方程可能出现“爆破”(blow up),这是七个百万美元千禧年大奖难题之一,可能成为首个由 AI 解决的重要未解数学问题,目前仍在专家评审中(Nature)。10月6日,OpenAI 宣布前沿 AI 模型生成了数百个此前未解的数学问题解决方案,发表了722篇研究手稿,涵盖372组结果。
- 算法创新: AlphaEvolve 发现的算法恢复了 Google 全球计算能力的0.7%,使一项关键 Gemini 计算速度提升23%,FlashAttention 加速最高达32.5%,并改进了自1969年以来一直存在的矩阵乘法结果(Google DeepMind)。
- 天气预报: DeepMind 的 GenCast 在1320项指标中的97.2%上击败了欧洲中心领先的集合预报系统——超过36小时的预测准确率达99.8%,生成15天全球预报仅需约8分钟(Nature)。
- 医疗诊断: 在一项超过10万名女性的随机乳腺X光检查试验中,AI辅助筛查检测到的癌症数量增加约29%,同时将放射科医生的阅片工作量减少约44%,且假阳性率未显著增加(Lancet Digital Health)。
- 编程与生产力: Airbnb CEO Brian Chesky 预测“明年 Airbnb 几乎没人会写一行代码”,说明从手动编写软件到指挥 AI 系统生成的快速转变。一项针对5179名客服人员的研究显示,AI 使整体生产力提升14%,新手/低技能工人提升约34%,使经验不足的员工表现得更像老手(NBER)。
巨额投资与电力需求催生历史级产业浪潮
满足 AI 算力需求预计需要近7万亿美元的数据中心投资,全球数据中心用电量到2030年将翻倍。 麦肯锡(McKinsey)估计,到2030年全球数据中心投资需求约7万亿美元,推动芯片、服务器、发电、电气设备、网络、建筑和房地产领域的巨额支出。国际能源署(IEA)预测,全球数据中心用电量到2030年将翻倍至约950 TWh——超过日本当前的总用电量——数据中心将占美国电力需求增长的近一半。
AI 采用速度创历史记录,模型公司收入增速空前
生成式 AI 从研究突破到日常使用仅用数年,采用速度超过手机和互联网;OpenAI 和 Anthropic 收入从零飙升至数百亿美元。 斯坦福 AI 指数报告指出,生成式 AI 拥有所有主要通用技术中最快的采用曲线之一。ChatGPT 达到10亿月活用户约3.5年,而 TikTok 约5年,Instagram 约8年,Facebook 约8.5年,手机21年,互联网36年。OpenAI 和 Anthropic 在短短几年内将商业收入从接近零扩大到年化数百亿美元;Anthropic 一家在19个月内从约10亿美元飙升至650亿美元。相比之下,Salesforce 和 Google 等此前科技巨头用了大约十年或更久(Axios)。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| QXO | 加仓 | 市场对利率的膝跳反应忽视了长期基本面,提供了我们遇到过的最具吸引力的风险回报之一 | 股价$11.12,年内跌61%后加仓70%+;2030年EPS潜力$2.20,远期PE仅5倍 |
| Meta | 加仓(含期权) | Muse agents提升AI投资预期,本季在股价反弹前建立了期权头寸 | 股价$720.89 |
| Chime | 加仓 | 利率波动导致市场误判,长期基本面未变;低成本银行服务品牌认知度已超美国银行 | 股价$28.96,公允价值$47(上行68%) |
| Precigen | 持有观察 | 已涨10倍,但股价尚未完全反映Papzimeous价值,更不用说其他管线资产 | 股价$7.60;FDA授予Adenoverse技术平台地位 |
| Nvidia | 持有观察 | 除非认为盈利见顶,否则明年不到15倍的盈利倍数极具吸引力 | 股价$237.47;远期P/E 19.6倍;fiscal 2027营收预计$410B |
| Royalty Pharma | 持有观察 | 提供组合稳定性,资本回报率high teens,估值合理 | 股价$56.21;2027年所有者收益PE 16.7倍 |
| United Healthcare | 持有观察 | 盈利复苏早期,管理层优秀,未来几年盈利增速mid-teens | 股价$370.95 |
| Citigroup | 持有观察 | 扭亏进行中,ROTCE从4.8%升至11.5%,估值不贵 | 股价$128.08;2027年PE 10倍 |
| 持有观察 | AI投资已清晰展示强劲资本回报,2027年PE 21-24倍,营收增速>20% | 未提供股价 | |
| Amazon | 持有观察 | AI投资回报清晰,2027年PE 21-24倍,营收增速>20% | 未提供股价 |
| Micron | 持有观察 | 远期P/E仅6.3倍,自AI泡沫警告以来已涨十倍 | 未提供股价 |
| FBTC | 持有观察 | 加密资产贡献正面,比特币价格7月触底 | 股价$71.08 |
| Coinbase | 持有观察 | 加密资产贡献正面 | 股价$172.00 |